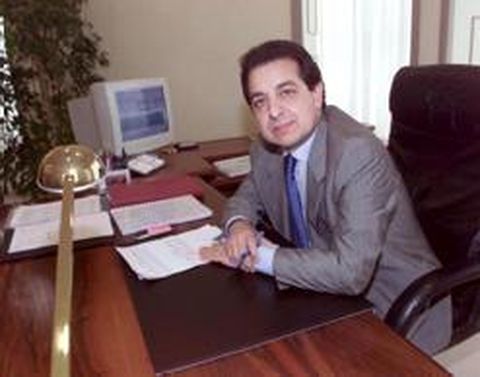
Antonio Pujol, director general del Banco de Galicia Antonio Pujol llegó hace casi dos años a la comunidad gallega para dirigir el Banco de Galicia, una entidad pequeña pero que se encuentra entre las más eficientes de España. En su opinión, el modelo del grupo Popular, en cuya órbita se integra el Galicia, va a más y es perfectamente válido, pese a permanecer lejos de las fusiones, tan de moda. Cercanía al cliente, agilidad en la toma de decisión y el acceso a nuevas tecnologías garantizarán, según Pujol, el éxito del banco, que tiene en su personal su principal activo.
11 sep 2000 . Actualizado a las 07:00 h.Antonio Pujol, director general del Banco de Galicia, defiende el modelo que caracteriza al grupo Popular. _¿Cuáles son los puntos fuertes del Banco de Galicia? _Como banco regional, la ventaja es el gran conocimiento que tenemos del terreno y la cercanía al cliente. Pero, al mismo tiempo, formamos parte del tercer grupo financiero del país, lo que nos permite dar cobertura a nuestros clientes en todo el territorio español, e incluso en el extranjero, a través de alianzas con otras entidades. Ese respaldo no permite, también, el acceso a las nuevas tecnologías y a cualquier mercado en el mundo. _¿Es entonces un modelo válido? Porque tras las últimas fusiones el grupo Popular queda descolocado, y no es un banco ni grande ni mediano. _El tamaño está en función de dónde nos miremos. La globalización hace que los mayores bancos del mundo achiquen las cifras de los grandes bancos españoles. Nosotros creemos que fusionar por fusionar no aporta nada y que nuestro modelo, volumen y dimensión es perfectamente válido dando cobertura a todo el territorio nacional y a las diferentes comunidades en las que estamos. _¿Qué cambios se han producido desde su llegada a la dirección del banco? _A principios del 99 y coincidiendo con mi llegada le dimos al banco un cambio dentro del cambio permanente en el que estamos, con el objetivo de aumentar nuestra cercanía al cliente. Los servicios centrales se han reducido en un 25%, y esto redunda en las sucursales, tanto de las que necesitan mayores dotaciones como en la expansión. En este sentido, el año pasado abrimos seis sucursales y este año abriremos seis más, cinco de ellas en los meses de septiembre y octubre. En el modelo anterior de banca, la mayor parte de la plantilla se dedicaba a gestiones burocráticas. _¿Forma parte Internet de ese «algo más» que debe ofrecer la banca? _En Internet hemos sido de los pioneros. La prueba está que aún en Galicia hay más de una entidad de ahorros que no tiene desarrollada esta banca. La tendrá pero hoy por hoy no la tiene. Es justo reconocer que están llegando un pelín tarde. El gran valor de este producto está en la cantidad de usuarios y clientes. Nosotros, como grupo ya hemos superado los 100.000 clientes y como Banco de Galicia esperamos terminar el año con más de 25.000. Y es que con este producto, ¿quién se resiste? Además, un cliente satisfecho es la mejor publicidad que hay. _Los bancos compiten con las cajas de ahorros. ¿Deberían convertirse en sociedades anónimas o deben mantener su actual estatus? _Las cajas tienen definida su actividad y su proyecto, y han dado muestra de un buen funcionamiento. Ellas tendrán que ver si para competir en el mundo su actual estructura le permita competir. _Hay quienes consideran injusto que las cajas puedan comprar bancos, pero no al revés. _No es nuestro caso, porque no queremos comprar ninguna caja. La competencia es sana y consigue que las cosas se hagan mejor, más rápido y más barato, que es lo que queremos todos.