Lactalis, con plantas en Galicia, lidera un sector que factura 230.000 millones de euros
02 sep 2026 . Actualizado a las 12:32 h.La industria láctea mundial pisa el acelerador de las fusiones, las adquisiciones y la búsqueda de productos más rentables. Las veinte mayores empresas del sector facturaron en conjunto 267.000 millones de dólares (230.336 millones de euros) en el 2025, un 5,4 % más que un año antes, según el Global Dairy Top 20 elaborado por RaboResearch, la división de análisis de Rabobank. El dato refleja un mercado en el que el tamaño sigue siendo decisivo, pero en el que ganar volumen ya no es suficiente.
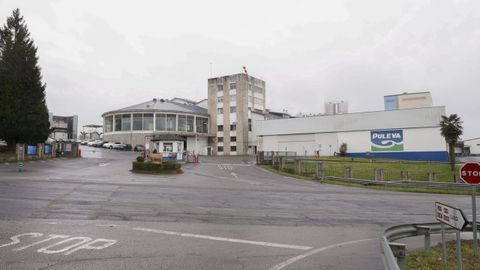
Lactalis mantiene el liderazgo y afronta esta nueva etapa desde una posición privilegiada, reforzada además por una estrategia de crecimiento basada en adquisiciones. La compañía francesa, mayoritaria también en el campo gallego, donde tiene dos plantas en Vilalba y Nadela, ha incorporado en los últimos meses negocios de General Mills, en Estados Unidos, y de la cooperativa neozelandesa Fonterra, en la China continental. Estas dos operaciones ilustran hacia dónde se mueve el sector: ganar escala, pero también hacerse fuerte en mercados y categorías con mayor potencial de crecimiento.
La concentración es una de las grandes claves de la transformación del sector y se acelera especialmente en Europa. La danesa-sueca Arla Foods y la alemana DMK, ambas cooperativas propiedad de productores, han unido sus fuerzas; mientras que la neerlandesa FrieslandCampina, también de carácter cooperativo, ha hecho lo propio con la belga Milcobel. Operaciones de este calibre están reconfigurando el mapa lácteo europeo y responden a la necesidad de las grandes compañías de ganar escala, capacidad de inversión y fortaleza financiera para competir en un mercado cada vez más exigente. La consecuencia apunta hacia una industria con menos grupos independientes, pero de mayor dimensión y capacidad para disputar el liderazgo mundial.
Pero detrás de esta carrera por ganar tamaño hay también un cambio de modelo. Las grandes lácteas están dejando atrás una etapa en la que crecer significaba producir más leche y extenderse a nuevos mercados. Ahora buscan aumentar el valor de cada litro mediante la nutrición, los ingredientes proteicos, los quesos especiales, los productos funcionales y otras categorías capaces de ofrecer mayores márgenes.
Algunas compañías están optando incluso por concentrar sus esfuerzos en negocios muy concretos. Es el caso de Fonterra, que orienta su actividad hacia los ingredientes lácteos y la alimentación fuera del hogar, alejándose del negocio de las marcas destinadas directamente al consumidor. En el ámbito del helado, la británica Froneri y la recién independizada Magnum Ice Cream Company, surgida de la separación del negocio de helados de Unilever, han construido su estrategia alrededor de una categoría. Incluso Nestlé, el gigante suizo de la alimentación y segunda del ránking mundial de lácteas, está dando cada vez más peso al café, la nutrición, la ciencia de la salud y la alimentación para mascotas, en una estrategia que prima el liderazgo en negocios concretos frente a la diversificación tradicional.
Los cambios también están modificando el equilibrio geográfico de la industria. En Asia, los gigantes chinos Yili y Mengniu, después de años de fuerte expansión, afrontan un mercado interno más maduro y buscan nuevas vías de crecimiento a través de productos premium, innovación y eficiencia. En Europa y Norteamérica, cooperativas y grandes grupos privados están reforzando su apuesta por productos de mayor valor añadido y segmentos con mejores perspectivas de rentabilidad.